
Немного позитива
Выход новых складных устройств Samsung и, особенно, выход в этот сегмент Apple резко увеличат спрос широкоформатные «смартфоны-книжки», прогнозируют аналитики Omdia. Поставки экранов (а, стало быть, и новых устройств) для них вырастут в 2026 году на 44%. При том, что в 2024 году рост составлял всего 4%, а в прошлом году и вовсе фиксировалось падение на 12%.
В 2027 году, полагают аналитики, этим форм-фактором заинтересуются китайские вендоры, так что перспективы для роста есть. Но все равно общую тенденцию «книжкам» не перебить: в этом году их будет продано лишь 29 миллионов. Не совсем «капля в море», но на общую динамику повлияет мало.
Разве что на расстановку сил в секторе премиальных устройств. Еще год назад аналитики Counterpoint (ныне это часть Omdia) предсказывали передел рынка складных устройств в США, самого «премиального», после выхода соответствующих устройств Apple. А за ним подтянутся и другие региональные рынки.
То, что прогноз, несмотря на все пертурбации, в целом подтвердился – просто замечательно. Но, пожалуй, это и все хорошие новости, так как на «основном» рынке смартфонов динамика обратная.
Дуополия все явственней
За третий квартал 2026 года продажи смартфонов в штуках упали на 20% «год к году» по оценке Omdia, на 22% – по оценке IDC. Оценки предварительные, пара процентов особой роли не играет, а тенденция очевидна. Впрочем, падения ждали, и оно никого не удивило.
Рынок смартфонов в третьем квартале 2026 года (в миллионах устройств)
| Вендор | Продажи в III кв. 2026 г. | Доля рынка в III кв. 2026 г. | Продажи в III кв. 2025 г. | Доля рынка в III кв. 2025 г. | Динамика 2026/2025 |
| Samsung | 57,8 | 22,6% | 61,4 | 18,7% | -5,8% |
| Apple | 57,3 | 22,4% | 59,7 | 18,2% | -4,0% |
| Xiaomi | 30,7 | 12,0% | 43,4 | 13,2% | -29,2% |
| OPPO | 25,6 | 10,0% | 39,1 | 11,9% | -34,5% |
| vivo | 19,1 | 7,5% | 27,9 | 8,5% | -31,5% |
| Другие | 64,8 | 25,4% | 96,0 | 29,3% | -32,5% |
| Всего | 255,3 | 100,0% | 327,3 | 100,0% | -22,0% |
Источник: IDC, 2026
Падение составило, как и на рынке ПК, около 20%, но есть нюанс. На рынке ПК продажи больше всего упали у лидеров – Lenovo, HP и Dell, за счет этого остальные вендоры по своим объемам продаж к этой тройке подтянулись. На рынке смартфонов Samsung и Apple чувствуют себя намного лучше конкурентов и все дальше уходят в отрыв. По результатам трех кварталов они даже немного выросли за счет успешной первой половины года.
Продажи смартфонов в первых трех кварталах 2025 и 2026 годов (млн штук)
| Вендор | Продажи за I-III кв. 2026 г. | Доля рынка в I-III кв. 2026 г. | Продажи за I-III кв. 2025 г. | Доля рынка в I-III кв. 2025 г. | Динамика 2026/2025 |
| Samsung | 182,9 | 22,1% | 180,0 | 19,4% | 1,6% |
| Apple | 174,9 | 21,2% | 167,2 | 18,0% | 4,6% |
| Xiaomi | 95,7 | 11,6% | 127,6 | 13,8% | -25,0% |
| OPPO | 85,1 | 10,3% | 108,1 | 11,7% | -21,3% |
| vivo | 61,5 | 7,4% | 76,9 | 8,3% | -20,0% |
| Другие | 226,6 | 27,4% | 267,7 | 28,9% | -15,4% |
| Всего | 826,6 | 100,0% | 927,3 | 100,0% | -10,9% |
Источник: IDC, 2026, собственные расчеты
В деньгах разница между результатами первых двух лидеров и остальными еще существенней, поскольку у них гораздо выше доля продаж премиальных устройств.
В региональном разрезе
Положение дел в макрорегионах определяется тем, какова на нем была доля премиальных устройств. Там, где она была выше – падение меньше. Так, в выигрышном положении оказалась Северная Америка, в которой, как уже говорилось, выше доля премиальных устройств, а, кроме того, операторы широко используют программы финансирования покупок и обновления смартфонов. Небогатые регионы, главные покупатели бюджетных устройств (Африка, Азиатско-Тихоокеанский регион, Латинская Америка, Ближний Восток), упали «ниже рынка». В Китае и Европе дела шли относительно неплохо: в Китае смартфоны производят, а европейские пользователи пока еще состоятельнее пользователей из Африки и Латинской Америки.
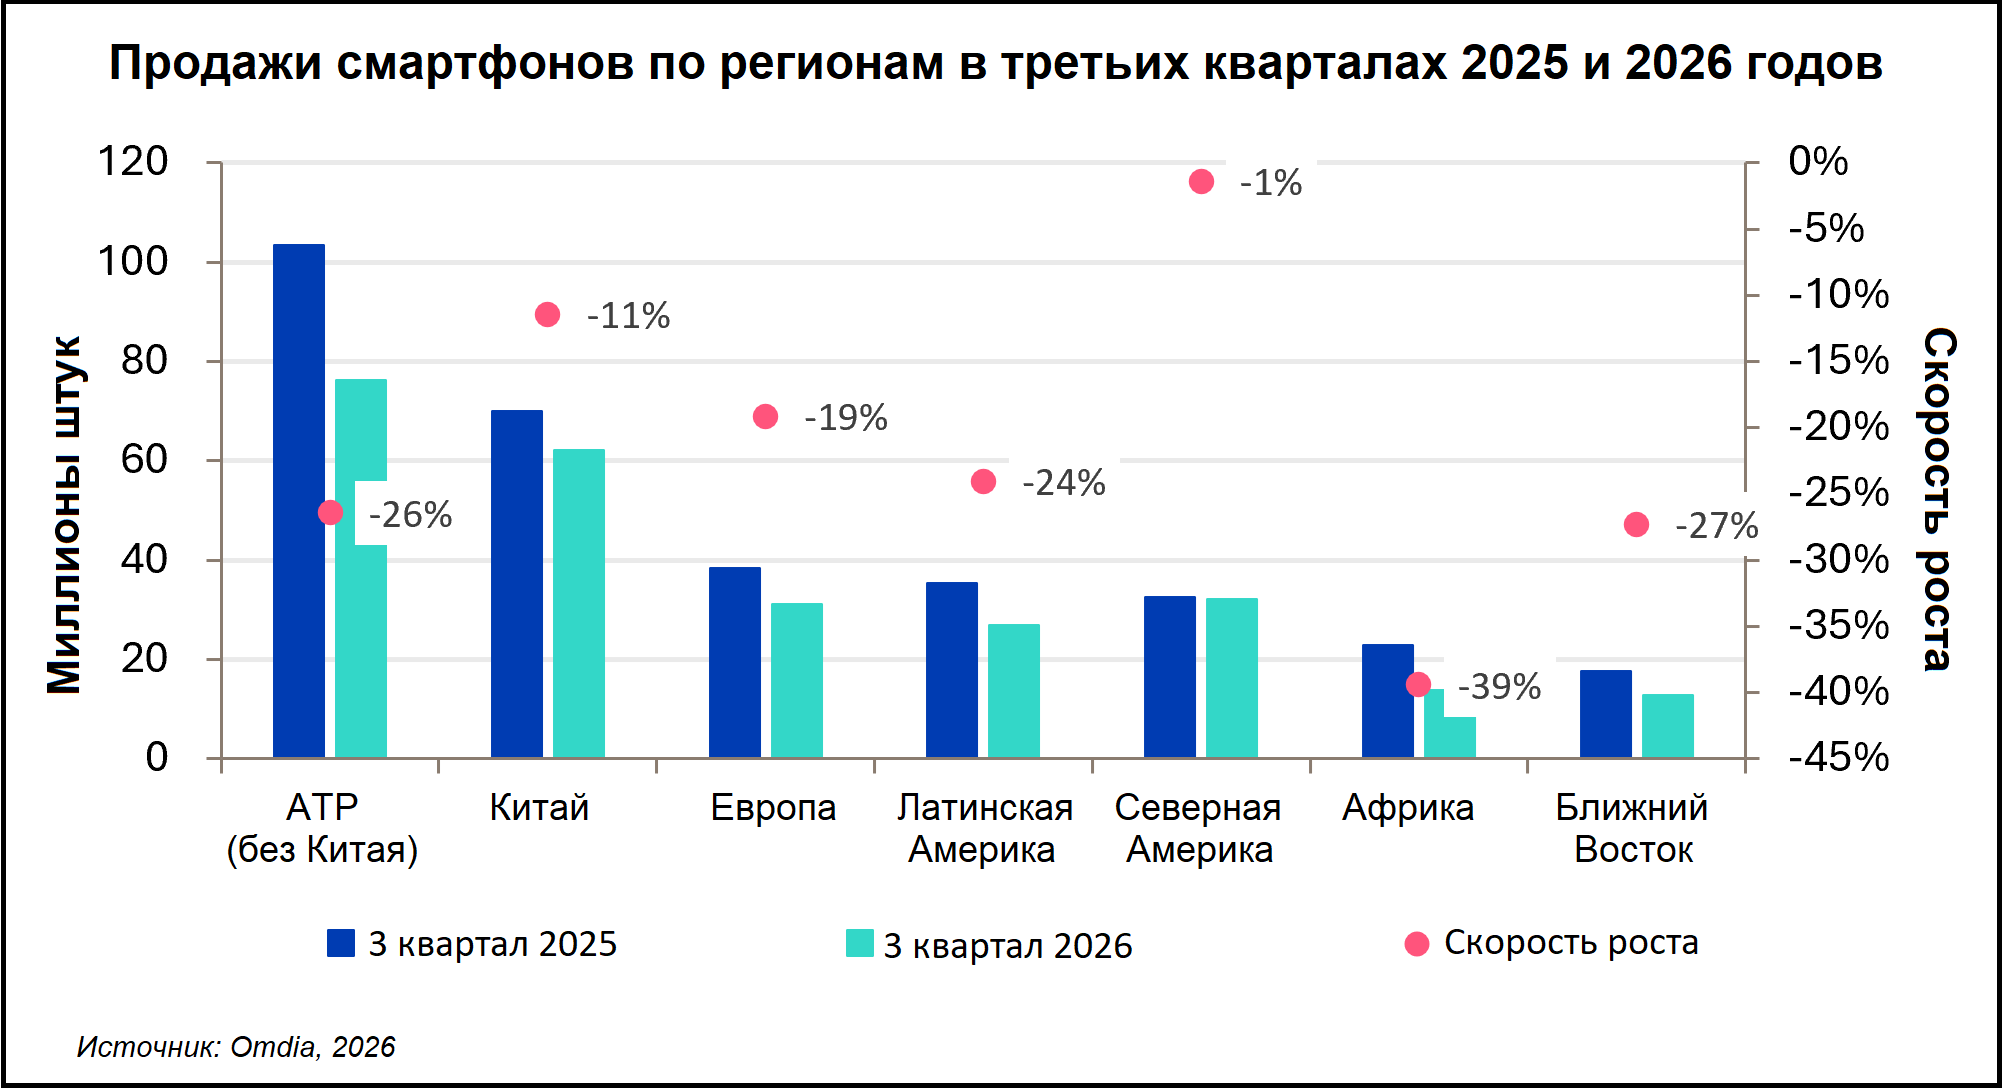
При этом по объемам продаж Китай сохранил свои позиции, уступая только Азиатско-Тихоокеанскому региону «в целом», а вот Европа упала до уровня Северной Америки, хотя год назад была немного выше. Среди других бед у Старого Света есть директивы Евросоюза, вступившие в силу год назад (маркировка энергоэффективности и класс ремонтопригодности), которые действуют, возможно, не так, как предполагали их авторы.
Лучшее, конечно, впереди. Далеко впереди
Аналитики обеих компаний не ждут позитивных изменений в 2027 году. Разве что в 2028-м. Да и это неточно.
Причина банальна – нехватка комплектующих (в первую очередь – памяти) и сопутствующий рост цен на них. Так за год память, по оценке IDC, подорожала в 4,5 раза. В последнем квартале темпы роста мемфляции упали «до низких двузначных процентов», что внушает надежду.
Однако у главных конкурентов в борьбе за комплектующие, создателей дата-центров, на 2027 год грандиозные планы – по октябрьскому прогнозу Gartner траты на центры обработки данных вырастут на 55,5% «год к году».
При этом надо учитывать, что в последние два года октябрьская оценка трат в следующем году оказывалась раза в три меньше, чем оценка через год. Например, в октябре 2025 года в Gartner полагали, что расходы на оборудование для центров обработки данных в 2026-м вырастут на 19%, а год спустя, в октябре 2026-го эта величина увеличилась почти до 74%. И, если ничего не случится, в 2028 году владельцы ЦОД продолжат вкладываться в оборудование.
Соответственно, производители чипов будут вводить в строй новые мощности и заключать контракты на поставки с учетом роста аппетитов разработчиков ИИ (именно они составляют самую платежеспособную часть владельцев дата-центров). А выиграть «схватку за память» с ними смогут лишь немногие производители смартфонов.
А что у нас
На российском рынке смартфонов и цены на комплектующие, и логистические проблемы, безусловно, тоже сказываются. Аналитики Data Insight видели в начале года его динамику такой:
Российский рынок смартфонов в 2023-2026 годах
| Год | 2023 | 2024 | 2025* | 2026* |
| Продажи, млн. шт. | 30,7 | 29,8 | 26,5 | 23,5 |
| Продажи, млрд руб. | 681 | 725 | 708 | 670 |
| Средняя цена, тыс. руб. | 22,2 | 24,3 | 26,7 | 28,5 |
| Кроссбордер, млрд руб. | 20 | 45 | 100 | 180 |
| Всего, млрд руб. | 700 | 770 | 808 | 850 |
Источник: Data Insight, 2026
* Прогноз
Падение в штуках (без учета кроссбордерных продаж, то есть закупок непосредственно в зарубежных онлайн-магазинах) предсказывалось на 11%, в деньгах – на 5%. С учетом кроссбордера продажи в деньгах должны вырасти на 5%, но «кроссбордерные» деньги нет смысла учитывать при оценке размера российского рынка.
В открытых источниках также можно встретить оценки ICMR («GfK-Русь»): за девять месяцев 2026 года в стране было продано 15,2 млн устройств на сумму 390,6 млрд руб. Это на 11,7% меньше, чем год назад в штучном выражении, и на 5% меньше в денежном. С прогнозами Data Insight эти цифры более-менее «бьются», так что можно взять их за основу. Продажи складных устройств у нас за этот же период выросло на 23,7% и на 20,4% в деньгах, тут российский рынок смартфонов тоже в мировом тренде.
Если по итогам 2026 года падение продаж смартфонов в штуках составит лишь 11-12%, это можно будет считать успехом. Тогда, можно надеяться, российский рынок станет для всех производителей более перспективным, чем ранее. И у нас по-прежнему будет представлен широкий спектр устройств — от последних моделей всемирно популярных лидеров до набирающих популярность вендоров, таких как Tecno и Infinix.
Новости

